Terminál pípne, ale platba se neprovede. Na účtu přitom peníze jsou a člověk stojí u běžného nákupu, ne u mimořádné situace. Právě pro takové chvíle doporučuje dánská centrální banka nespoléhat na jediný způsob placení a mít po ruce i malou hotovost.
Nejde o návrat k obálkám se úsporami doma. Smysl je prostší: když selže jedna cesta, druhá má fungovat jinak, ne jen vypadat podobně na displeji telefonu.
Záloha má být opravdu nezávislá
Nejčastější omyl je považovat mobil za plnohodnotnou náhradu všeho ostatního. Telefon potřebuje nabití; platba kartou v mobilní peněžence navíc stále využívá příslušný karetní systém. Ne každá platba telefonem vyžaduje jeho připojení k internetu, přesto nemusí být nezávislou zálohou fyzické karty.
Danmarks Nationalbank proto doporučuje, aby domácnost měla alespoň dvě fyzické karty různých značek a aby jejich držitelé znali PIN. Důležitá je právě odlišnost. Více karet nebo ikon v jedné aplikaci ještě neznamená, že při výpadku nahradí jedna druhou.
Užitečná kombinace tedy nevypadá jako „telefon a ještě telefon“, ale spíš jako fyzická karta, další fyzická karta jiné značky a k tomu menší hotovost na neodkladný nákup.
Proč do toho vstupuje i hotovost
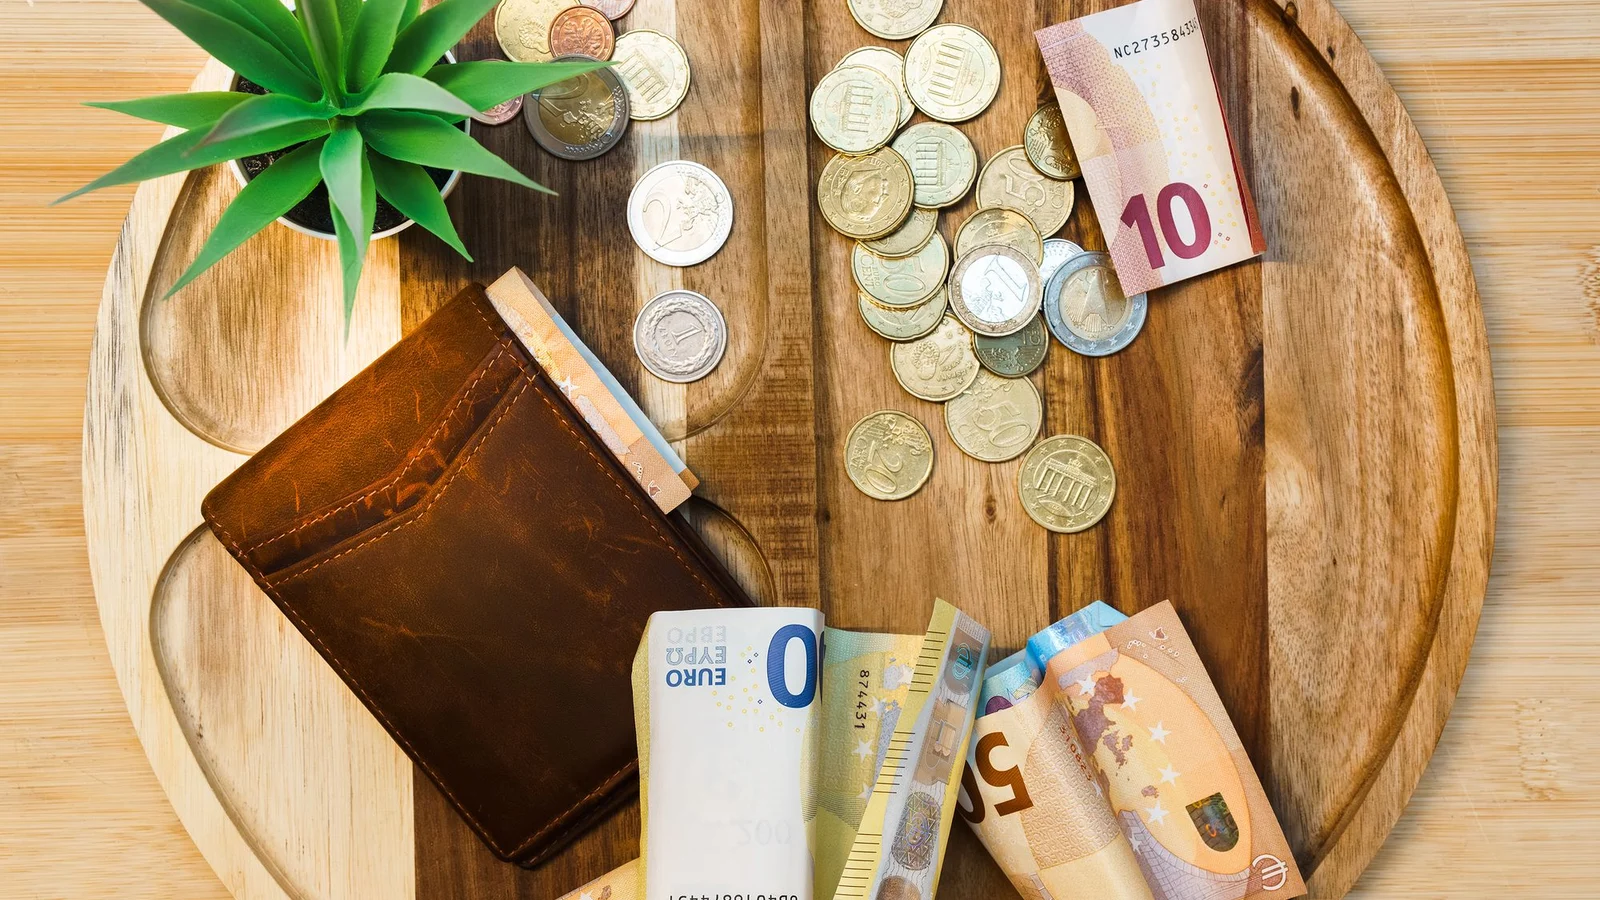
Bankovky nejsou konkurence běžnému bezhotovostnímu placení, spíš nouzový doplněk. V situaci, kdy neprojde karta nebo nefunguje preferovaná služba, mohou pokrýt malé výdaje, které nepočkají: jídlo, drogerii nebo jinou základní potřebu.
Dánské doporučení pracuje orientačně s částkou 250 dánských korun na osobu. To je místní vodítko, ne univerzální částka pro české domácnosti a už vůbec ne oficiální české doporučení po prostém přepočtu. Praktická otázka zní jinak: co by vaše domácnost potřebovala během krátkého výpadku skutečně zaplatit, pokud by zrovna nešla obvyklá cesta.
Do úvahy vstupuje i to, co už doma máte. Lednice plná na dva dny znamená jinou potřebu než domácnost, která nakupuje průběžně po menších částkách.
Dejte si krátkou pauzu se sudoku
Malá výzva pro bystrou hlavu. Vyberte si obtížnost a zkuste další tah.
Menší bankovky jsou užitečnější než jedna velká
Provozní detail rozhoduje víc, než se zdá. Pokud má hotovost sloužit jako záloha pro běžný nákup, bývá praktičtější v mincích a menších bankovkách. U drobnější útraty se s nimi snáz platí a obchod nemusí řešit, jestli má na vrácení.
Současně platí střízlivé omezení: ani hotovost sama o sobě nezaručí, že půjde zaplatit všude. Obchod může při výpadku potřebovat elektřinu pro další část provozu. Peníze v peněžence tedy zvyšují šanci, že nákup dokončíte, ale nejsou zárukou otevřených dveří za všech okolností.
Co z toho plyne pro českou domácnost
V českém prostředí není potřeba přebírat dánský model do posledního čísla. Smysl dává spíš jednoduchá kontrola vlastní připravenosti. Máte k dispozici fyzickou kartu? Znáte PIN bez hledání v poznámkách? Existuje ještě druhá možnost, když selže první?
Do širší připravenosti počítá s hotovostí i český Hasičský záchranný sbor ve svých materiálech k 72hodinové soběstačnosti. Ani tady ale nejde o výzvu vybírat větší úspory z účtu. Menší rezerva na drobné a nezbytné nákupy plní jinou roli než finanční polštář uložený v bance.
Ještě chvilku? Zahrajte si mahjong
Tradiční dlaždice, klidné tempo. Vaše rozehraná hra na vás počká.
Rozhodnutí podle potřeby, ne podle dojmu
Pro někoho bude stačit jedna záložní fyzická karta a skromná hotovost na několik malých nákupů. Větší domácnost nebo lidé, kteří mají doma méně zásob, mohou zvolit vyšší praktickou rezervu. Rozdíl není v tom, kdo je „víc připravený“, ale co by během krátkého výpadku opravdu potřeboval vyřešit.
Dobré pravidlo je prosté: záloha má doplnit první způsob placení, ne ho jen napodobit. Právě v tom je malé množství hotovosti pořád překvapivě užitečné.